Finnlines, semestre da 412 milioni: ma la crescita passa dai surcharge e i passeggeri calano
Ricavi a 412,4 milioni, più 17 per cento, e il miglior trimestre di sempre: il semestre di Finnlines è stato ripreso ovunque come un segnale positivo per il ro-ro del Nord Europa. Ma nello stesso comunicato ci sono due numeri che quasi nessuno ha letto: i volumi sono cresciuti del 2,5 per cento contro ricavi in aumento del 17, e i 431.000 passeggeri sono ottomila in meno del 2025. A calare sono gli autisti.
Il 30 luglio Finnlines ha chiuso il primo semestre 2026 con i conti migliori degli ultimi anni: 412,4 milioni di euro di ricavi contro i 351,9 dell'anno prima, +17%; risultato operativo a 55,8 milioni da 39,9, +40%; utile del periodo a 50,4 milioni. Il solo secondo trimestre, con 235,5 milioni di ricavi, è il migliore di sempre per la compagnia.
Ripreso così — ed è così che l'hanno ripreso quasi tutti — è il ritratto di un comparto ro-ro del Nord Europa in ottima salute. Il comunicato però è lungo una dozzina di pagine, e le altre undici raccontano una storia meno lineare.
Il traffico è cresciuto del 2,5%, i ricavi del 17%
Nei sei mesi Finnlines ha trasportato 409.000 unità di carico contro le 399.000 del 2025, il 2,5% in più; 595.000 tonnellate di merce non unitizzata contro 584.000; 42.000 automobili caricate come merce — non quelle al seguito dei passeggeri — contro 37.000. Volumi in crescita, ma di qualche punto. I ricavi sono saliti di diciassette.
La differenza non è traffico: è sovrapprezzo, e il comunicato lo dice due volte. Dal 1º gennaio 2026 il sistema europeo di scambio delle emissioni, l'ETS, copre il 100% della CO₂ del trasporto marittimo — era al 70% l'anno scorso e al 40% nel 2024 — e la tassa ambientale che Finnlines applica dal 2024 a clienti merci e passeggeri, parole sue, «è registrata nei ricavi». Poi c'è il carburante: «i prezzi del combustibile e i corrispondenti sovrapprezzi sono aumentati considerevolmente in aprile». L'amministratore delegato Thomas Doepel ne indica la causa nell'attacco statunitense e israeliano all'Iran del 28 febbraio e nella conseguente chiusura dello Stretto di Hormuz.
Non è contabilità creativa: è il pass-through, la capacità di girare a valle il rincaro, che la compagnia rivendica come punto di forza. Funziona, e i margini tengono. Ma vuol dire che una parte di quel +17% è un costo trasferito, non un mercato che tira — quanta parte non si può dire, perché la voce non è separata. La stessa dinamica che nei container ha già girato i conti.
I 431.000 passeggeri sono meno, non di più
Il numero che ha fatto il giro dei siti di settore è 431.000 passeggeri. È vero. Solo che poche righe sotto, nello stesso comunicato, c'è il termine di paragone: nel primo semestre 2025 erano 439.000. Ottomila in meno, il 2%: l'unica voce di traffico in calo del semestre, ed è quella che nessuno ha riportato. I passeggeri che mancano all'appello, in Italia, li conosciamo bene.
Il motivo sta nella riga successiva: «i volumi degli autisti sono leggermente diminuiti a causa della trailerizzazione, mentre il numero di passeggeri privati è cresciuto». Non stanno calando i turisti. Stanno calando gli autisti.
Il rimorchio viaggia, l'autista no
La trailerisation è il passaggio dal trasporto accompagnato a quello non accompagnato. Prima il camion saliva col suo autista, che per la traversata era un passeggero a tutti gli effetti: cabina, cena, colazione. Oggi il rimorchio viene staccato a terra, imbarcato da un trattore di banchina e ripreso da un altro trattore all'arrivo. La merce fa la stessa rotta. La persona resta a casa.
Per l'armatore è un guadagno su tutti i fronti: si carica di più nello stesso garage, non si vendono cabine a tariffa autista, non si gestisce gente. Per chi ci lavora è un'altra cosa. Su un ro-pax il grosso dell'equipaggio non sta in macchina né in plancia: sta nell'albergo — cucina, sala, cabine, bar. Meno autisti imbarcati vuol dire meno cuccette occupate, meno coperti, meno turni: una nave che, a parità di stazza, somiglia ogni anno un po' di più a una ro-ro con qualche passeggero sopra. E non è un fenomeno baltico.
Il «gruppo finlandese» è di Napoli
Finlandese Finnlines lo è per bandiera e per rotte — Finlandia-Germania, Svezia-Germania, Svezia-Polonia, più le ro-ro nel Mare del Nord e nel Golfo di Biscaglia — ma non per proprietà. Finnlines Plc è posseduta al 100% dal Gruppo Grimaldi: sede a Napoli, oltre 130 navi, più di 21.000 dipendenti. Nel consiglio rieletto il 4 maggio siedono Emanuele e Gianluca Grimaldi, e in Finlandia è proprio Finnlines a fare da agente a Grimaldi Lines e ad ACL: la cerniera fra il Baltico e la rete del gruppo nel Mediterraneo.
Quella stessa assemblea ha deliberato un dividendo di 1,50 euro per azione. Le azioni sono 51.503.141: fanno 77,25 milioni, destinati per intero a Napoli. È più dell'utile dell'intero 2025, fermo a 67,2 milioni — cosa possibile attingendo agli utili accumulati, e che dà la misura di quanto il Baltico pesi nei conti del gruppo.
Navi nuove, e che cosa dicono davvero questi conti
Fra mare e terra la compagnia ha impiegato in media 1.850 persone, di cui 1.114 imbarcate, con un costo del personale salito a 58,4 milioni. Gli investimenti sono scesi a 34,9 milioni dai 62,6 dell'anno prima, ma sono gli anticipi sulle tre ro-pax classe Hansa Superstar in consegna nel 2028-2029: tre delle nove unità ordinate dal Gruppo Grimaldi a China Merchants, con le altre sei destinate al Mediterraneo e predisposte per il metanolo. È la risposta al costo dell'energia — navi che consumano meno — ed è quello che deciderà come si lavorerà a bordo fra tre anni.
Il ro-ro del Nord Europa regge, dunque. Ma regge perché riesce a scaricare a valle il conto dell'energia e delle emissioni, mentre i volumi crescono di qualche punto e le persone a bordo diminuiscono. La parte alberghiera vale 44,9 milioni su 396,9 di ricavi dello shipping: poco più di un decimo. Il resto è merce. Ed è la stessa partita che si gioca nel Mediterraneo, con lo stesso armatore e la stessa aritmetica dell'ETS — con una differenza sola: nel Baltico i conti li pubblicano.
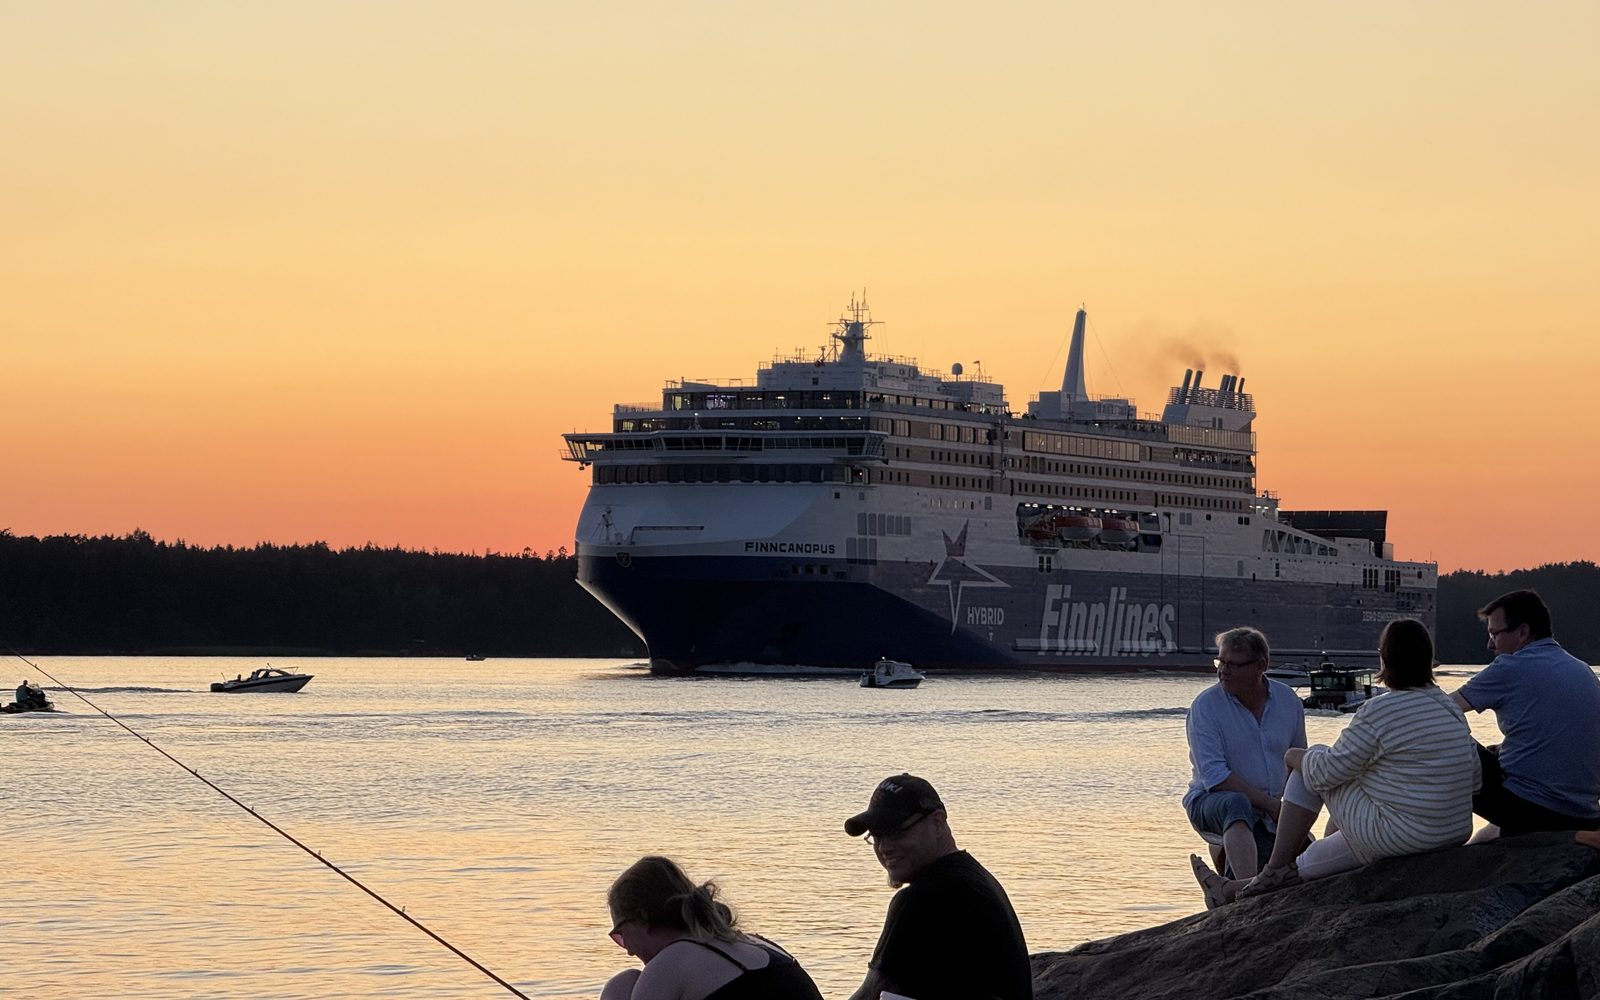
Foto di copertina: una ro-pax Finnlines della classe Superstar in uscita dal porto di Naantali verso le isole Åland, arcipelago di Turku, luglio 2025. Immagine di CedarGlen86 su Wikimedia Commons, ritagliata, licenza CC0.