Container: traffici su, margini giù. Ma i conti si sono già girati, e a girarli è stata la guerra
Il Centro Studi Fedespedi certifica il paradosso: volumi in crescita, margini che si assottigliano. Ma l'analisi fotografa il 2025 e il primo trimestre, e nel frattempo il mercato si è capovolto: Maersk è passata dall'attendersi una perdita operativa a stimare miliardi di utile, CMA CGM ha quasi raddoppiato l'utile netto. A far tornare i conti non è stata la ripresa: sono state le rotte più lunghe e più pericolose. E i porti italiani vanno dalla parte opposta al mondo.
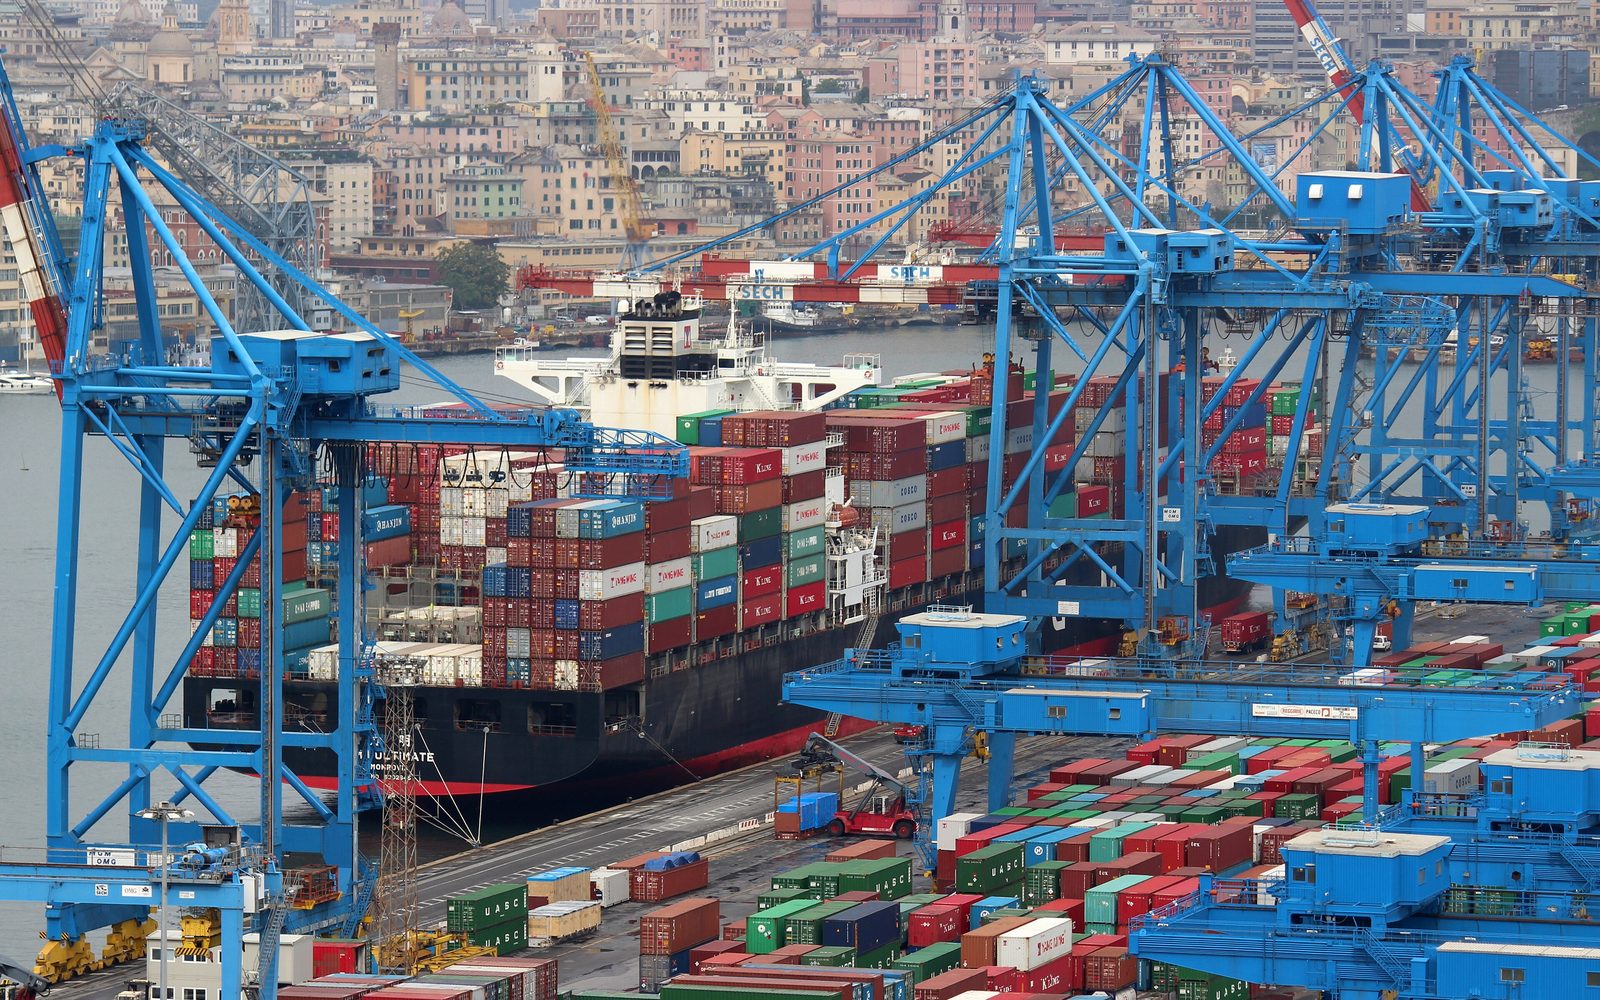
Nei primi tre mesi del 2026 il trasporto marittimo di container nel mondo è cresciuto del 4,4%, superando i 47 milioni di TEU. Nello stesso identico trimestre, i porti italiani hanno movimentato il 4,6% in meno.
Sono due numeri della stessa federazione — il Centro Studi di Fedespedi — presentati a sette settimane di distanza. Messi uno accanto all'altro raccontano una storia che nessuno dei due, da solo, racconta: il mercato mondiale dei container tira, ma tira altrove.
L'analisi economico-finanziaria delle compagnie di navigazione, pubblicata il 29 luglio 2026, ha consegnato ai titoli di giornale una formula comoda: più lavoro, meno guadagni. È vera, ed è ben documentata. Ma è anche già vecchia di un mese — e la parte che manca è quella che riguarda più da vicino chi il mare lo fa per mestiere.
Che cosa dice l'analisi Fedespedi
Il quadro, in sintesi, è questo.
- Nel 2025 il traffico mondiale di container ha raggiunto 193 milioni di TEU, contro i 184,3 milioni dell'anno prima.
- Nel primo trimestre 2026 la crescita è proseguita: oltre 47 milioni di TEU, +4,4% sullo stesso periodo del 2025.
- Eppure tutte le dieci compagnie esaminate hanno chiuso il 2025 con il fatturato in flessione, con variazioni comprese fra il -2% e il -26,6%.
- Le dieci società analizzate schierano 3.175 navi, circa il 42% della flotta portacontainer mondiale, per 21,5 milioni di TEU di capacità: in media 6.782 TEU per nave.
- Quattro soggetti — Gemini Cooperation, Ocean Alliance, Premier Alliance e MSC — controllano l'80% della capacità con il 52% delle navi. Il che dice, di per sé, quali navi sono le più grandi.
Il presidente di Fedespedi Alessandro Pitto ha riassunto così: «I volumi continuano a crescere, ma l'eccesso di capacità disponibile e il calo dei noli stanno riducendo i margini di profitto delle compagnie, riportandoli su livelli più fisiologici».
Quel fisiologici è la parola da tenere. Perché il paragone che tutti fanno — implicito nei titoli sul crollo dei profitti — è con il 2021 e il 2022, cioè con i due anni più anomali nella storia del trasporto marittimo di linea. Non è che oggi le compagnie stiano male: è che allora stavano irripetibilmente bene.
Non è un paradosso: la sovracapacità se la sono ordinata da soli
Qui conviene fermarsi, perché la formula «più lavoro, meno guadagni» suggerisce una sfortuna, e non lo è.
La domanda di trasporto non manca affatto: cresce. È l'offerta che cresce di più. E l'offerta, nello shipping, non arriva dal cielo: sono navi che qualcuno ha ordinato in cantiere anni fa, sapendo esattamente quando sarebbero state consegnate.
A metà giugno 2026 il portafoglio ordini mondiale di portacontainer ha toccato quasi 13 milioni di TEU: 1.592 navi, pari al 38,3% della flotta cellulare già in servizio. Nel solo ultimo anno sono stati contrattati 5,3 milioni di TEU di nuova capacità — il triplo del 2023 e ben oltre il precedente primato di 4,4 milioni del 2024. Le navi in costruzione superano, sommate, le flotte di Maersk, CMA CGM e Cosco messe insieme.
Il numero che spiega tutto non è il +4,4% dei volumi. È il 38,3%: la quota di flotta che è già stata ordinata e che arriverà comunque, qualunque cosa faccia la domanda.
Le proiezioni di mercato lo dicono senza giri di parole: la domanda è attesa in crescita del 2,9%, la capacità del 3,9%. Un punto percentuale di scarto sembra poco; su 30 milioni di TEU di flotta, è una flotta intera di troppo che ogni anno si aggiunge a quella dell'anno prima.
Chi regge e chi no: la differenza la fa quello che c'è a terra
I bilanci del primo trimestre 2026 mostrano una cosa che il dato aggregato nasconde: la compressione dei margini non ha colpito tutti allo stesso modo, e la discriminante non è la bravura in mare.
- Maersk ha visto i volumi della divisione Ocean crescere del 9,3%, ma i noli medi scendere del 14%: più scatole trasportate, meno ricavo per scatola.
- Zim, la più esposta al mercato spot, ha subito il calo tariffario più violento (-26%) ed è tornata in perdita netta per 86 milioni di dollari, contro un utile di 296 milioni nello stesso trimestre del 2025.
- CMA CGM ha tenuto il margine EBITDA più alto del gruppo di testa (18,6%) — e non grazie alle navi, ma grazie ai terminal, alla logistica e al cargo aereo.
La lezione è netta e vale la pena dirla con chiarezza: chi fa soltanto il vettore incassa per intero il colpo, chi possiede anche i pezzi di catena a terra lo attutisce. È esattamente la ragione per cui, da anni, i grandi gruppi comprano terminal, magazzini, spedizionieri e aerei. Non è diversificazione per vanità: è il paracadute che si apre proprio in trimestri come questo.
Il capitolo italiano: mentre il mondo cresce, i nostri porti arretrano
Il 5 giugno, celebrando gli ottant'anni della federazione, lo stesso Centro Studi aveva presentato il dato italiano. Nel primo trimestre 2026 i porti nazionali hanno movimentato il 4,6% di container in meno. Il confronto con il +4,4% mondiale fa una forbice di nove punti.
Il calo non è uniforme, ed è questa la parte interessante:
- Trieste -23,6%, la contrazione più pesante, sull'Adriatico
- Savona -14,1%
- Genova -4,9%
- Napoli -3,5%
- In controtendenza: La Spezia (LSCT) +7,8%, Salerno +7,8%, Venezia +5,8%, Ravenna sostanzialmente fermo (+0,1%)
E soprattutto: l'export italiano nello stesso periodo è cresciuto (+1,3%, in rallentamento rispetto al +3,3% del 2025, ma cresciuto). Non è la merce che è sparita. È il percorso che ha preso un'altra strada.
La geografia si è spostata, e si vede porto per porto
Il motivo sta in una serie di numeri che raccontano la ridisegnazione delle rotte mondiali degli ultimi due anni.
- I transiti nel Canale di Suez sono giù del 47,2% rispetto al 2023; per le sole portacontainer il crollo arriva al 68%.
- Nello Stretto di Hormuz si è passati da circa 60 navi al giorno a una decina prima dell'azzeramento totale.
- Il transhipment nel Mediterraneo centrale è calato del 5,8%, mentre Port Said cresceva del 48,2% e Algeciras del 9,3%.
- Sui bordi dell'area di crisi, i porti che raccolgono il traffico dirottato volano: Salalah +154,6%, Aqaba +114,4%, Gedda +90,6%. Cresce anche il peso commerciale degli scali turchi, Mersin in testa.
- Per direttrice, fra gennaio e maggio, l'unica in flessione è l'export europeo (-4,6%), mentre il Far East fa +8,8% e l'Africa subsahariana +14,8%.
Detto in modo diretto: una nave che gira attorno all'Africa invece di attraversare Suez arriva in Mediterraneo da ovest, e da ovest il primo grande scalo utile non è italiano. Il traffico non è evaporato, si è appoggiato altrove. È lo stesso meccanismo che abbiamo raccontato parlando delle banchine e dei fondali in Maxi-traghetti cercasi porto: quando le condizioni cambiano, le navi si spostano prima che qualcuno se ne accorga.
E poi è successa una cosa di cui i titoli non hanno tenuto conto
L'analisi Fedespedi fotografa i bilanci 2025 e il primo trimestre 2026. Ma è stata pubblicata il 29 luglio, e in quelle settimane il mercato si era già capovolto.
- Il 29 giugno 2026 Maersk ha alzato le stime per l'intero anno: EBITDA atteso a 8-10 miliardi di dollari contro i 4,5-7 stimati prima, e soprattutto EBIT da 2 a 4 miliardi laddove la forchetta precedente andava da meno 1,5 a più 1 miliardo. Tradotto: si aspettava di poter chiudere in perdita operativa, ora si aspetta miliardi di utile. Motivazione ufficiale: domanda forte, soprattutto dal Far East, e risalita dei noli spot.
- Il 28 luglio 2026, il giorno prima dell'uscita dello studio, CMA CGM ha comunicato un secondo trimestre da 15,7 miliardi di ricavi (+19,2%), EBITDA a 3 miliardi (+31%), margine risalito dal 17,3% al 19% e utile netto a 770 milioni contro i 520 di un anno prima. Solo lo shipping: +22% di ricavi e 6,3 milioni di TEU trasportati.
- Il World Container Index di Drewry, il 23 luglio, quotava 4.374 dollari per container da 40 piedi: in calo del 4% sulla settimana, ma più 61% rispetto a un anno prima, dopo aver toccato a inizio mese il massimo da ventidue mesi. Shanghai-Genova: 5.988 dollari.
Quindi no: in questo momento le compagnie non stanno guadagnando meno. Stanno guadagnando molto di più di quanto loro stesse prevedessero sei mesi fa.
Il punto è perché i noli sono risaliti
Ed è qui che la storia smette di essere una lettura di bilanci e diventa una storia di navigazione.
I noli non sono risaliti perché il commercio mondiale è ripartito. Sono risaliti perché la stessa quantità di navi serve molto meno traffico: il giro attorno al Capo di Buona Speranza allunga la rotta Asia-Europa di circa 3.400 miglia nautiche, cioè da otto a quattordici giorni di navigazione in più, e quei giorni si mangiano capacità. Le navi in eccesso ci sono ancora, ma sono impegnate a percorrere distanze più lunghe. È sovracapacità nascosta dentro le miglia.
A questo si è aggiunto il fattore di quest'estate. Dopo l'interdizione dello Stretto di Hormuz, il 6 e 7 luglio tre mercantili sono stati colpiti da missili a sud dello Stretto, al largo dell'Oman: la gasiera qatariota Al Rekayyat, con un incendio in sala macchine, e la superpetroliera saudita Wedyan, danneggiata da almeno due missili. Dalla sera del 12 luglio i transiti commerciali si sono azzerati. I premi assicurativi per rischio guerra sono saliti a circa il 4% del valore della nave per una settimana di copertura, contro lo 0,001% delle rotte ordinarie: fra i 250 e i 375 mila dollari a traversata. Il Joint Maritime Information Center ha portato il livello di allerta a «severo».
Un mercato che paga meglio perché navigare è diventato più lungo e più rischioso non è un mercato in salute. È un mercato in emergenza. E la differenza si vede tutta quando si guarda chi, quel rischio, se lo prende addosso.
Il conto per chi sta a bordo
Dal 2 marzo 2026 lo Stretto di Hormuz e le acque circostanti sono stati designati High Risk Area; dal 5 marzo la designazione è salita a Warlike Operations Area, e da allora viene rinnovata con revisione settimanale da ITF e Joint Negotiating Group.
Per chi naviga su una nave coperta da contratto IBF non è una formula burocratica. Significa, in concreto:
- paga doppia per tutto il tempo di permanenza nell'area;
- diritto di rifiutare di entrarvi, senza che questo costituisca inadempimento contrattuale;
- diritto al rimpatrio a spese della compagnia, con retribuzione fino al rientro, per chi già si trova nell'area e chiede di uscirne.
Sono clausole che esistono da decenni e che quasi nessuno legge finché non servono. Vale la pena sapere che ci sono, e che sono scritte nel contratto — un motivo in più per fare quello che raccomandavamo in Prima di firmare il contratto d'imbarco: guardare che cosa c'è scritto prima, non quando la nave è già in rotta. E vale la pena ricordare che dietro ogni statistica sui noli ci sono navi mercantili colpite davvero, come nel caso del cargo affondato nel Mar Nero.
La tenaglia: mancano gli ufficiali proprio mentre arrivano le navi
C'è un ultimo pezzo, ed è quello che rende la faccenda concreta per chi si imbarca.
Il Seafarer Workforce Report 2026 di BIMCO e ICS, pubblicato il 25 giugno, conta 2,57 milioni di marittimi su 85.148 navi mercantili. E fotografa uno squilibrio preciso:
- mancano 39.100 ufficiali certificati STCW;
- c'è invece un surplus di 56.890 comuni;
- entro il 2030 serviranno 113.735 ufficiali in più, cioè 22.747 nuovi ufficiali ogni anno;
- dal 2021 la domanda di personale certificato è cresciuta del 35% (ufficiali +23,1%, comuni +46,3%).
Ora si mettano insieme i tre elementi. Le compagnie hanno margini sotto pressione strutturale, e il costo del personale è una delle poche voci davvero comprimibili. Nello stesso momento hanno ordinato navi per il 38% della flotta esistente, che vanno armate. E gli ufficiali per armarle non ci sono.
Per un ufficiale certificato questo è il momento di maggior potere contrattuale da molti anni. Per un comune, con quasi 57 mila posizioni in più che persone, non lo è affatto. È la stessa carenza vista dai due lati opposti.
Il rinnovo IBF in vigore riconosce +3,5% dal 1º gennaio 2026 e un ulteriore +1,5% dal 2027, per oltre 250.000 marittimi su più di 11.000 navi. Confrontato con un EBITDA di gruppo che sale del 31% in un trimestre, dice abbastanza chiaramente in che proporzione si distribuisce il buon momento.
Il muro del 2028
Resta la domanda che conta, e non riguarda quest'estate.
Le navi ordinate arriveranno comunque: per il solo 2028 sono già confermate consegne per 5,2 milioni di TEU. Se per allora Hormuz sarà riaperto e Suez tornato praticabile, succederanno due cose insieme: le rotte si accorceranno di quelle 3.400 miglia, liberando di colpo capacità, e nel frattempo saranno entrate in servizio le navi nuove.
Quel giorno la sovracapacità non sarà più nascosta dentro le miglia. Sarà tutta visibile, tutta insieme, e allora il «più lavoro, meno guadagni» smetterà di essere il titolo di un'analisi trimestrale per diventare la condizione normale del mercato. Con una differenza rispetto a oggi: i noli non saranno tenuti su da nulla.
Fedespedi, in fondo, ha ragione. Solo, ha ragione per il 2028 più che per il 2026.
I numeri che contano
- +4,4% — la crescita del traffico container mondiale nel primo trimestre 2026.
- -4,6% — quella dei porti italiani nello stesso trimestre. Nove punti di forbice.
- 38,3% — quanto pesa il portafoglio ordini sulla flotta portacontainer già in servizio.
- 2,9% contro 3,9% — crescita attesa della domanda contro quella della capacità.
- da -2% a -26,6% — la forbice dei cali di fatturato nel 2025 fra le dieci compagnie analizzate.
- -14% i noli medi di Maersk, +9,3% i suoi volumi. Il paradosso in una riga.
- Da -1,5 a +4 miliardi — di quanto Maersk ha spostato la stima di utile operativo 2026 in un solo annuncio, il 29 giugno.
- +61% — il World Container Index il 23 luglio 2026 rispetto a un anno prima.
- 4% contro 0,001% — il premio assicurativo per rischio guerra a Hormuz contro quello di una rotta ordinaria.
- 39.100 — gli ufficiali STCW che mancano oggi nel mondo. 113.735 quelli che serviranno entro il 2030.
- 5,2 milioni di TEU — le consegne già confermate per il solo 2028.
Foto di copertina: Alessio Sbarbaro — Wikimedia Commons, CC BY-SA 3.0.
Da leggere anche
Italian Cruise Day, da Livorno la rotta delle crociere italiane: crescita, investimenti e nuove sfide
Chi controlla il tuo biglietto? Banyan compra Carus, il software di circa 30 operatori