Irish Ferries esce dalla Borsa: il buyout da 1,2 miliardi e chi ci mette davvero i soldi
Irish Continental Group, casa madre di Irish Ferries, ha accettato un buyout da 1,2 miliardi guidato dal suo amministratore delegato. I giornali l'hanno raccontata come la rivincita di un manager: ma i soldi non sono i suoi. Sono 455 milioni del braccio infrastrutture di BlackRock e 798 milioni di debito bancario. E il debito su una compagnia di traghetti lo ripagano i biglietti e i camion, non la Borsa.

La notizia, così come è girata, suona romantica: l'amministratore delegato che dopo trent'anni si compra l'azienda, riuscendoci al secondo tentativo dopo un fallimento di vent'anni prima. È vera, ed è anche una bella storia. Ma manca il pezzo importante, cioè chi ci mette i soldi.
Irish Continental Group — la casa madre di Irish Ferries, che collega Irlanda, Gran Bretagna e Francia — ha accettato a fine luglio un'offerta che valuta il gruppo 1,2 miliardi di euro e lo porterà fuori dalla Borsa di Dublino.
I numeri
- 8,00 € per azione in contanti, cioè un premio del 28,2% sull'ultimo prezzo prima dell'annuncio;
- il titolo, alla notizia, è salito di oltre il 26%;
- il veicolo che compra è controllato da quattro manager del gruppo — l'amministratore delegato Eamonn Rothwell insieme a David Ledwidge, Andrew Sheen e Declan Freeman — che già possedevano circa il 23,7% delle azioni;
- a finanziare l'operazione ci sono 455 milioni di equity privilegiato messi da fondi gestiti da Global Infrastructure Management, l'unità infrastrutture del gruppo BlackRock, e 798 milioni di debito senior arrangiato da BNP Paribas e Banco Santander.
Fatte le somme: sui circa 1,25 miliardi che servono, i manager mettono la partecipazione che avevano già, e tutto il resto è capitale di terzi. È un'operazione finanziaria classica, non l'acquisto di una barca.
Va aggiunta una precisazione: l'operazione è concordata, non conclusa. Mancano il voto degli azionisti e le autorizzazioni.
Che cosa si compra chi compra un armatore di traghetti
Qui sta il punto interessante, ed è il motivo per cui un fondo infrastrutturale entra in una compagnia di navi.
Un traghetto di linea non è una nave che cerca noli sul mercato: è un pezzo di strada. Fa la stessa rotta, agli stessi orari, con la stessa clientela, spesso senza concorrenti veri, e con una domanda che d'estate esplode e d'inverno non sparisce del tutto perché i camion continuano a passare. Dal punto di vista di chi investe, assomiglia molto più a un'autostrada o a un aeroporto che a una compagnia di navigazione.
Ed è esattamente il tipo di attività che i fondi infrastrutturali comprano: flussi stabili, barriere all'ingresso alte, prezzi che si possono ritoccare.
I 798 milioni, e chi li ripaga
Quando si mette del debito su un'azienda per comprarla, il debito resta lì: non lo paga chi ha fatto l'operazione, lo servono i conti dell'azienda, anno dopo anno. E i conti di una compagnia di traghetti si fanno con tre cose: i biglietti passeggeri, il carico rotabile, e il risparmio sui costi.
Non è un giudizio, è aritmetica: settecentonovantotto milioni di debito senior in più su una struttura significano una pressione permanente sui ricavi per nave, sugli orari, sull'età della flotta e sull'organico. Chi ci lavora sopra queste cose le vede prima e le sente più di tutti.
Non è un caso isolato
A fine 2025 Red Funnel, la compagnia che collega l'Isola di Wight all'Inghilterra dal 1820, è passata al fondo Njord Partners: operazione autorizzata dal governo britannico il 1º dicembre, con il debito della società ridotto di oltre il 75% e la promessa di investire in navi e infrastrutture.
Due operazioni in otto mesi su due compagnie storiche del Nord Europa. Non è una coincidenza: è un settore che cambia proprietario. I traghetti europei stanno diventando asset da portafoglio, come sono diventati le autostrade e gli aeroporti vent'anni fa.
E da noi
La stessa logica in Italia l'abbiamo già vista arrivare per un'altra strada: MSC che mette altri 400 milioni in GNV, cioè un gruppo enorme che consolida i collegamenti nazionali. E ne abbiamo visto l'effetto sul portafoglio dei passeggeri quando abbiamo raccontato che centosessantacinquemila sardi in meno hanno preso la nave.
La domanda che vale per l'Irlanda vale identica per la Sardegna, la Sicilia e le isole minori: chi possiede la nave decide la tariffa, e quando la nave è dentro un'operazione finanziaria la tariffa non risponde più solo al mercato — risponde anche a un piano di rimborso.
Vale la pena tenerlo d'occhio, perché nel frattempo nuove rotte fra Irlanda e Francia continuano ad aprirsi, e a deciderle da qui in avanti saranno in parte persone che una nave non l'hanno mai vista da vicino.
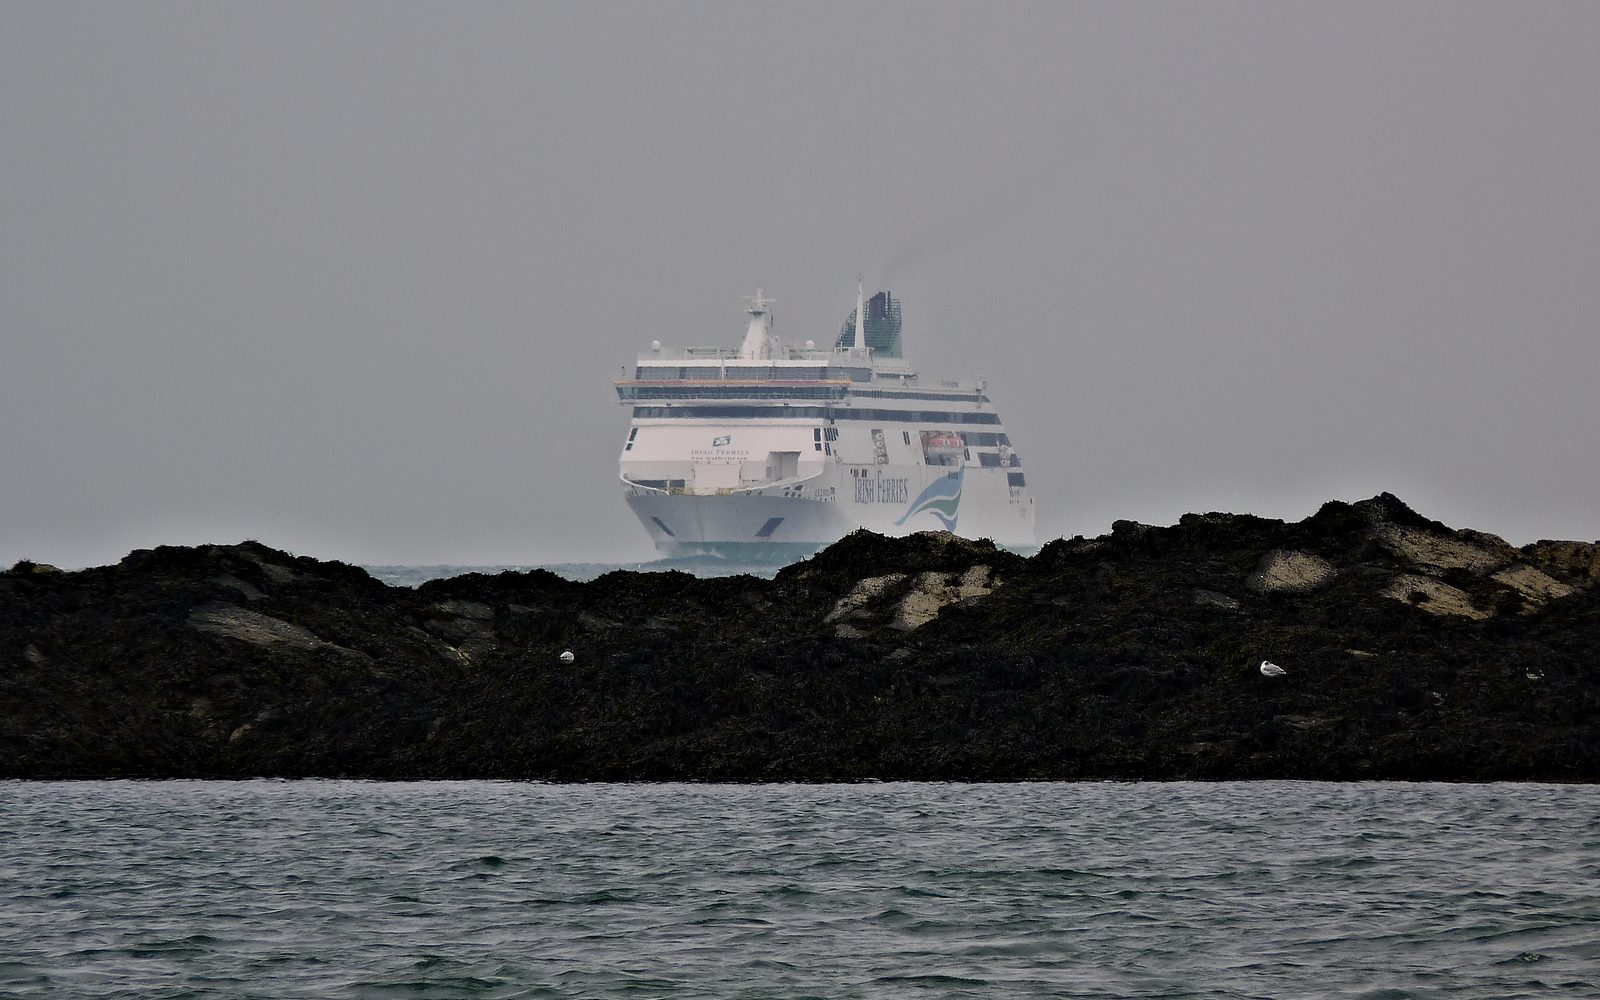
Foto di copertina: la Ulysses di Irish Ferries. Immagine di Nolabob, Wikimedia Commons, CC BY-SA 4.0.