Tasmania, il conto dei traghetti esplode: perdita contabile da 723 milioni di dollari australiani
TT-Line chiude il 2025-26 con una perdita contabile di 723 milioni di dollari australiani. Svalutazioni e altre rettifiche non monetarie pesano per 646,9 milioni. Perdono valore le quattro navi e i terminal di Devonport e Geelong. I vecchi traghetti restano senza acquirente.
Settecentoventitré milioni di dollari australiani di perdita contabile. Di questi, 646,9 milioni derivano da svalutazioni e altre rettifiche non monetarie. Quasi nove dollari su dieci del rosso di TT-Line per l’esercizio chiuso il 30 giugno 2026 vengono dunque dal nuovo valore attribuito alle navi, ai terminal e ad altre poste di bilancio.
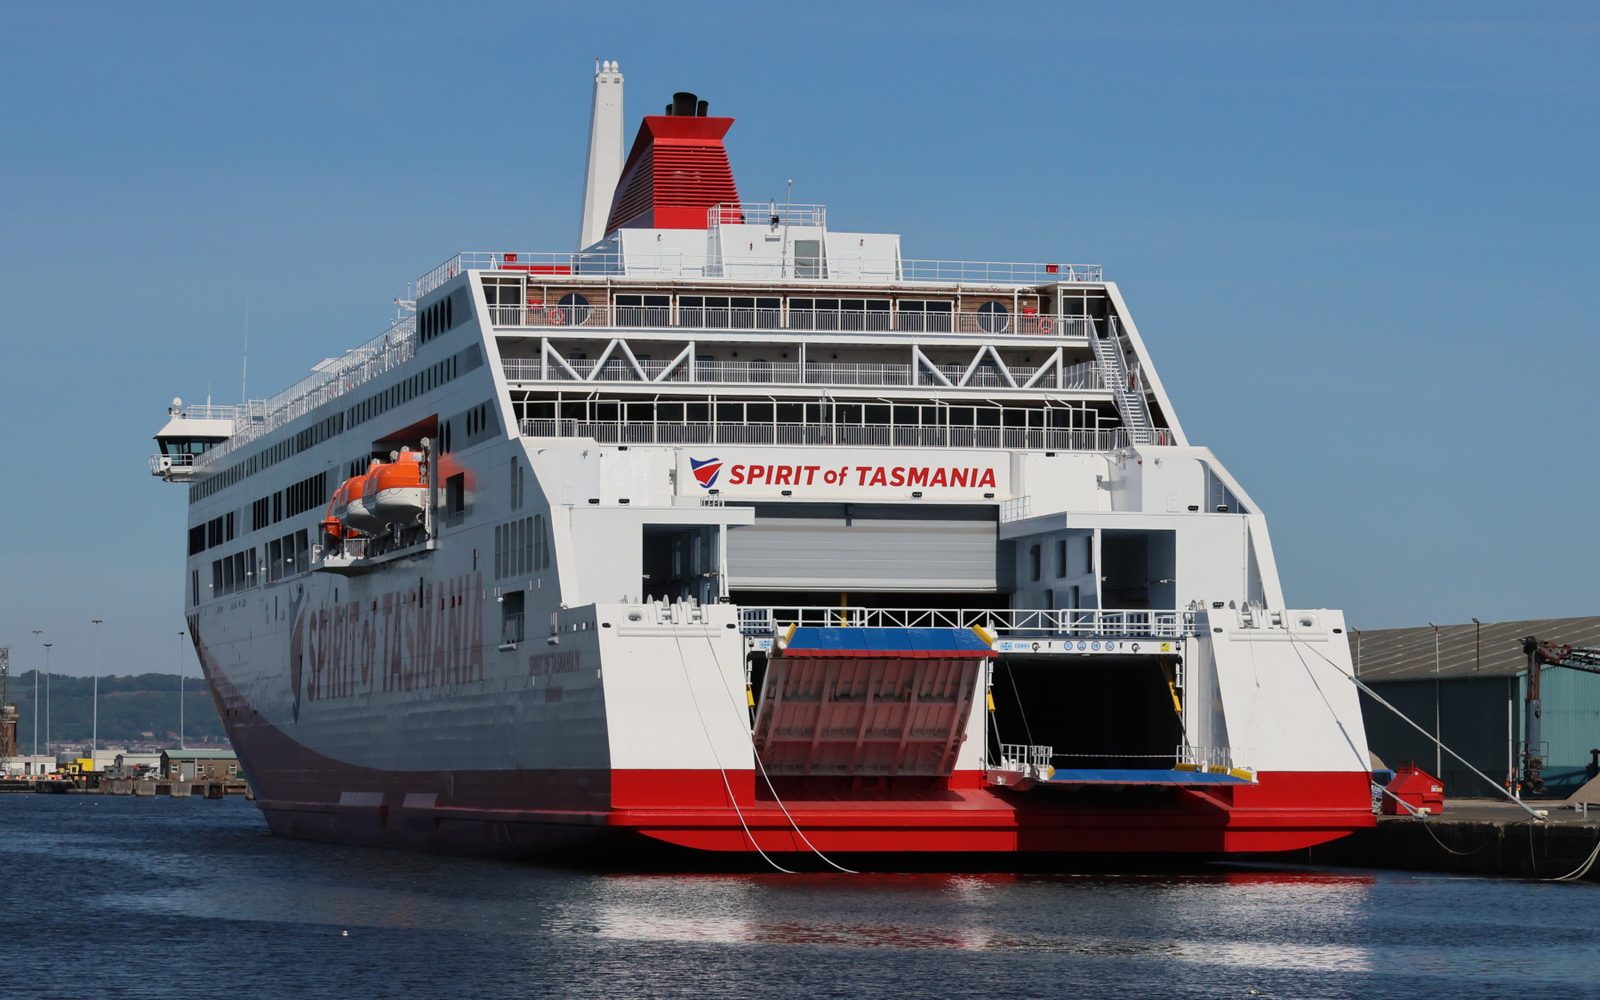
Il dato è stato diffuso il 23 ottobre, a otto giorni dall’ingresso in servizio previsto per Spirit of Tasmania IV e Spirit of Tasmania V. Le due nuove unità e il terminal di Devonport arrivano al traguardo dopo ritardi, costi aggiuntivi e mesi nei quali la compagnia ha dovuto mantenere quattro traghetti, mentre soltanto i due vecchi producevano ricavi.
Non sono 723 milioni usciti dalla cassa durante l’anno. Ma non sono nemmeno una cifra decorativa. Una svalutazione riconosce che un bene vale, per l’impresa, meno di quanto risultava nei conti. Il denaro è stato speso prima; il bilancio prende atto adesso che una parte di quell’investimento non trova più corrispondenza nel valore recuperabile degli asset.
Quanto valgono meno navi e terminal
I numeri pubblicati nei bilanci annuali di TT-Line mostrano che la correzione attraversa l’intero programma, non un solo cespite.
- Spirit of Tasmania IV e V: il valore complessivo scende da 1,086 miliardi a 717,9 milioni di dollari australiani. La riduzione è di 368,1 milioni, pari al 33,9%.
- Spirit of Tasmania I e II: le due unità uscenti passano da 174,3 a 87,5 milioni. La riduzione è di 86,8 milioni, quasi il 50%.
- Terminal di Devonport: da 416,8 a 282,8 milioni. Sono 134 milioni in meno, il 32,2%.
- Terminal di Geelong: da 311 a 262,1 milioni. La rettifica è di 48,9 milioni, il 15,7%.
Le quattro differenze sommano 637,8 milioni. La voce complessiva da 646,9 milioni comprende quindi ulteriori rettifiche per 9,1 milioni. È un dettaglio importante: il totale non può essere presentato come se riguardasse esclusivamente il valore delle quattro navi e dei due terminal.
Spirit IV e V perdono valore contabile prima del primo viaggio commerciale sullo Stretto di Bass. Il presidente Ken Kanofski ha sostenuto che per beni nuovi una riduzione dopo la messa in esercizio non è insolita. È la spiegazione della società. Resta il fatto che quasi 370 milioni vengono cancellati dal valore attribuito alle nuove navi quando il servizio deve ancora cominciare.
Un utile operativo dentro una perdita enorme
TT-Line indica anche un risultato operativo positivo per circa 1,55 milioni di dollari australiani prima di interessi, imposte, ammortamenti e svalutazioni: in sostanza l’EBITDA, il margine prodotto dalla gestione prima del costo del capitale e delle rettifiche sugli asset.
Le due cifre possono convivere. Il servizio corrente ha generato un piccolo margine operativo, mentre il conto economico completo ha assorbito svalutazioni, ammortamenti, interessi e imposte. Per questo parlare soltanto di “perdita” confonde cassa e contabilità; fermarsi all’utile operativo, però, nasconde il costo finanziario e patrimoniale del rinnovo della flotta.
Il margine da 1,55 milioni equivale allo 0,2% della perdita contabile. Non basta a misurare la capacità futura della compagnia di sostenere il debito. Dice soltanto che, prima delle poste escluse dall’EBITDA, l’attività non ha chiuso in rosso.
I ritardi hanno un responsabile pubblico
TT-Line appartiene allo Stato della Tasmania. Il programma prevedeva insieme due nuove navi e gli approdi necessari per impiegarle. Le unità sono state completate prima che il nuovo terminal di Devonport fosse pronto. La compagnia ha quindi sostenuto costi di ormeggio, equipaggio e combustibile senza poter mettere entrambe le navi in servizio commerciale.
Il precedente bilancio della società riconosceva che la scelta di sostituire in quattro anni sia le navi sia gli approdi, unita ai ritardi e all’aumento dei costi, aveva creato una forte pressione finanziaria. Il costo del programma ha superato di 717 milioni la stima del progetto originario. Per il solo terminal di Devonport la previsione è passata da 90 a 493 milioni.
Il governo della Tasmania ha risposto stanziando 506 milioni di capitale pubblico in quattro anni. L’esecutivo precisa che il denaro copre maggiori costi già sostenuti e non nuovi lavori. È una distinzione corretta, ma individua anche chi assorbe il conto: l’azionista pubblico ricapitalizza la propria compagnia dopo lo sforamento del programma.
Kanofski sostiene che la svalutazione non modifica la richiesta di capitale, il debito o l’operatività e che TT-Line è rimasta solvibile. Sono dichiarazioni della società interessata. Il valore contabile più basso non crea da solo un nuovo debito, ma nemmeno riduce quello contratto per acquistare e mantenere gli asset.
Le vecchie navi aspettano un compratore
La vendita di Spirit of Tasmania I e II era stata autorizzata nel luglio 2025. Un broker è stato incaricato nel settembre successivo. Al 23 ottobre 2026 la società riferiva contatti con più soggetti, ma nessun acquirente era stato annunciato.
Il dimezzamento del valore delle due unità, da 174,3 a 87,5 milioni, misura il rischio prima ancora della vendita. Il prezzo effettivo sarà quello scritto nel contratto, non quello stimato nel bilancio. Fino ad allora le navi restano asset destinati alla cessione, con costi di custodia e ormeggio da gestire e senza un incasso certo.
Spirit IV e V dovrebbero partire il 31 ottobre da Devonport e Geelong. Sarà l’inizio del servizio, non la fine della vicenda finanziaria. Il prossimo numero da guardare non sarà il costo di costruzione: sarà quanto traffico e margine riusciranno a produrre due traghetti iscritti a bilancio per 368,1 milioni in meno prima di avere imbarcato il primo passeggero pagante.
Foto di copertina: Ofnuts — Wikimedia Commons, CC0